Ηλεκτρονικές απάτες: Υποχρεωτική η άμεση επιστροφή χρημάτων από τις τράπεζες – Τι αποφάσισε το Ευρωπαϊκό Δικαστήριο
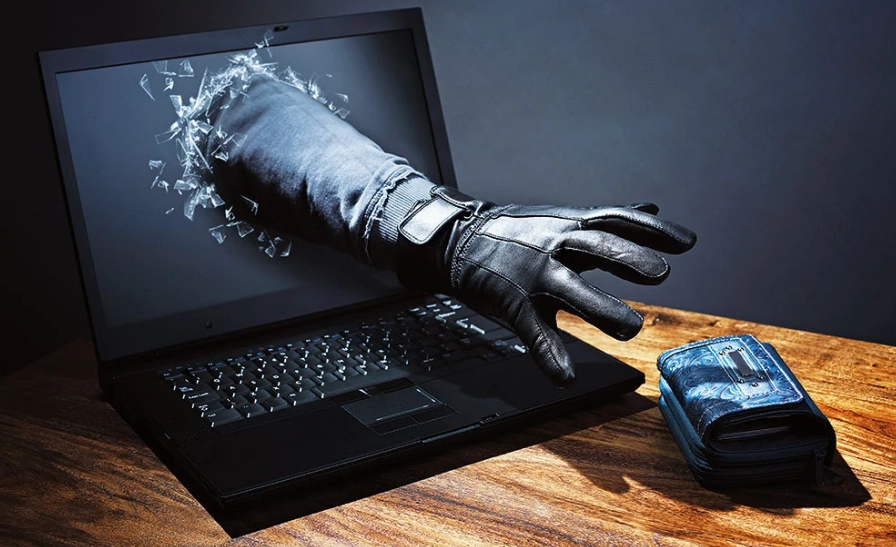
Σημαντική απόφαση για την προστασία των καταναλωτών που πέφτουν θύματα ηλεκτρονικής τραπεζικής απάτης εξέδωσε το Δικαστήριο της Ευρωπαϊκής Ένωσης, διευκρινίζοντας ότι οι τράπεζες δεν μπορούν να αρνούνται την άμεση επιστροφή χρημάτων από μη εγκεκριμένες συναλλαγές επικαλούμενες απλώς βαριά αμέλεια του πελάτη.
Η απόφαση εκδόθηκε στις 15 Οκτωβρίου 2026 και αφορά υπόθεση η οποία έφτασε στο Ευρωπαϊκό Δικαστήριο έπειτα από διαφορά μεταξύ πελάτισσας και τράπεζας στην Πολωνία.
Το Δικαστήριο ξεκαθάρισε ότι η υποχρέωση άμεσης επιστροφής των χρημάτων αποτελεί διαφορετικό ζήτημα από την τελική απόδοση ευθύνης για την οικονομική ζημία.
Επιστροφή το αργότερο την επόμενη εργάσιμη ημέρα
Σύμφωνα με το Eυρωπαϊκό πλαίσιο για τις υπηρεσίες πληρωμών, όταν πραγματοποιείται συναλλαγή χωρίς την έγκριση του κατόχου του λογαριασμού, η τράπεζα οφείλει κατά κανόνα, να επιστρέψει το ποσό αμέσως και το αργότερο έως το τέλος της επόμενης εργάσιμης ημέρας από τη στιγμή που διαπιστώνει ή ενημερώνεται για τη συναλλαγή.
Η υποχρέωση αυτή δεν αίρεται επειδή η τράπεζα θεωρεί ότι ο πελάτης δεν προστάτευσε επαρκώς τους προσωπικούς ή τραπεζικούς κωδικούς του.
Υπάρχει ωστόσο εξαίρεση όταν η τράπεζα έχει βάσιμες υπόνοιες απάτης από τον ίδιο τον πελάτη και γνωστοποιεί εγγράφως τους σχετικούς λόγους στην αρμόδια εθνική αρχή.
Η υπόθεση που οδήγησε στην απόφαση
Η υπόθεση ξεκίνησε όταν πελάτισσα πολωνικής τράπεζας έπεσε θύμα ηλεκτρονικής απάτης μέσω παραπλανητικού συνδέσμου.
Οι δράστες χρησιμοποίησαν πλαστή διαδικτυακή σελίδα που έμοιαζε με εκείνη της τράπεζας με αποτέλεσμα η γυναίκα να καταχωρίσει τα στοιχεία πρόσβασης της.
Στη συνέχεια πραγματοποιήθηκε μη εγκεκριμένη συναλλαγή, με την τράπεζα να αρνείται την επιστροφή των χρημάτων επικαλούμενη βαριά αμέλεια της πελάτισσας.
Το Ευρωπαϊκό Δικαστήριο έκρινε ότι μια τέτοια εκτίμηση δεν αρκεί για να παρακαμφθεί η υποχρέωση άμεσης επιστροφής.
Μπορεί η τράπεζα να ζητήσει πίσω τα χρήματα;
Η απόφαση δεν σημαίνει ότι ο πελάτης απαλλάσσεται αυτομάτως από κάθε ευθύνη. Εφόσον η τράπεζα αποδείξει στη συνέχεια ότι ο πελάτης παραβίασε από πρόθεση ή βαριά αμέλεια τις υποχρεώσεις ασφαλείας που προβλέπει η νομοθεσία, μπορεί να διεκδικήσει την ανάληψη της οικονομικής ζημίας από εκείνον.
Επομένως η άμεση επιστροφή των χρημάτων δεν ταυτίζεται απαραίτητα με την οριστική επίλυση της διαφοράς.
Τι ισχύει στην Ελλάδα
Το σχετικό Ευρωπαϊκό πλαίσιο έχει ενσωματωθεί στην Ελληνική νομοθεσία με τον νόμο 4537/2018.
Το άρθρο 73 προβλέπει την άμεση επιστροφή χρημάτων από μη εγκεκριμένες πράξεις πληρωμής ενώ τα άρθρα 72 και 74 ρυθμίζουν ζητήματα απόδειξης και ευθύνης του πελάτη.
Η νέα απόφαση του Ευρωπαϊκού Δικαστηρίου αποσαφηνίζει την εφαρμογή των διατάξεων αυτών και έχει σημασία και για τις διαφορές μεταξύ Ελληνικών τραπεζών και καταναλωτών.
Τι πρέπει να κάνει όποιος πέσει θύμα ηλεκτρονικής απάτης
Όποιος διαπιστώσει ύποπτη συναλλαγή στον τραπεζικό του λογαριασμό πρέπει να ενεργήσει άμεσα:
- Να επικοινωνήσει με την τράπεζά του και να ζητήσει τον αποκλεισμό των παραβιασμένων μέσων πληρωμής.
- Να δηλώσει ότι δεν ενέκρινε τη συγκεκριμένη συναλλαγή και να ζητήσει εγγράφως την επιστροφή των χρημάτων.
- Να διατηρήσει μηνύματα, ειδοποιήσεις, αποδεικτικά συναλλαγών και στοιχεία επικοινωνίας με την τράπεζα.
- Να καταγγείλει το περιστατικό στις αρμόδιες αστυνομικές αρχές.
- Σε περίπτωση άρνησης της τράπεζας, να ζητήσει αιτιολογημένη γραπτή απάντηση και να εξετάσει τη δυνατότητα προσφυγής στους αρμόδιους φορείς επίλυσης διαφορών.
Η ενημέρωση της τράπεζας πρέπει να γίνεται χωρίς αδικαιολόγητη καθυστέρηση. Η νομοθεσία προβλέπει επίσης κατά κανόνα, ανώτατο χρονικό όριο γνωστοποίησης 13 μηνών από τη χρέωση το οποίο δεν αποτελεί λόγο αναμονής.
Η ουσία της απόφασης είναι ότι η προστασία του καταναλωτή ενεργοποιείται ήδη από το στάδιο της αμφισβήτησης μιας μη εγκεκριμένης συναλλαγής, χωρίς να απαιτείται να έχει προηγουμένως ολοκληρωθεί η διερεύνηση της ενδεχόμενης βαριάς αμέλειας του.
 ΘΕΣΠΡΩΤΊΑ
 ΟΙΚΟΝΟΜΙΚΆ
 ΉΠΕΙΡΟΣ
Μοιραστείτε την άποψη σας